Há uma sensação que eu acho que quase todo mundo já teve alguma vez: o salário entra na conta, parece suficiente durante alguns dias e, de repente, o mês ainda está longe de terminar e o dinheiro já está acabando.
O mais curioso é que, muitas vezes, não ganhamos menos.
Pelo contrário. Às vezes recebemos um aumento. O salário sobe, mas aquela sensação de que o dinheiro não rende continua.
Foi uma coisa que comecei a perceber de maneira muito concreta quando passei a comparar o que eu conseguia comprar alguns anos atrás com o que consigo comprar hoje. Não estou falando apenas de grandes compras. Estou falando do supermercado, do combustível, de uma refeição fora de casa, de uma conta de luz ou até daquele café que parecia barato e deixou de ser tão barato assim.
É aí que entra uma palavra que ouvimos o tempo inteiro, mas que nem sempre entendemos de verdade: inflação.
O problema não é apenas quanto você ganha
Quando pensamos em salário, normalmente olhamos para o número que aparece no contracheque.
Se alguém ganhava R$ 3.000 e passou a ganhar R$ 3.300, por exemplo, é natural pensar: “Ganhei um aumento de 10%”.
Matematicamente, está correto.
Mas existe uma segunda pergunta que considero muito mais importante:
O que esses R$ 3.300 conseguem comprar hoje?
É justamente aí que a inflação começa a aparecer.
Se os preços dos produtos e serviços que fazem parte da nossa vida aumentaram mais do que o nosso salário, tivemos um aumento nominal, mas podemos não ter tido um aumento real do nosso poder de compra.
Essa diferença parece pequena no papel.
No cotidiano, ela pode ser enorme.
A inflação é uma perda silenciosa
Eu gosto de pensar na inflação como uma espécie de vazamento.
Não é como perder uma nota de R$ 100 na rua. Nesse caso, você percebe imediatamente.
A inflação é diferente.
O dinheiro continua na conta. O número continua aparecendo no aplicativo do banco. Seu salário continua sendo depositado.
Mas, aos poucos, aquele mesmo dinheiro compra menos coisas.
Imagine que há alguns anos você conseguia fazer uma determinada compra no supermercado gastando R$ 500.
Hoje, para levar praticamente os mesmos produtos, talvez precise gastar R$ 600, R$ 650 ou mais.
Seu dinheiro não desapareceu.
O poder de compra dele diminuiu.
E isso é uma das características mais traiçoeiras da inflação: ela pode acontecer aos poucos, sem produzir uma sensação imediata de perda.
Mas por que os preços aumentam?
Essa é uma pergunta que parece simples, mas não existe uma única resposta.
Os preços podem subir por diversos motivos.
Um deles é quando a demanda por determinados produtos aumenta e a oferta não acompanha.
Outro ocorre quando os custos de produção aumentam. Se uma empresa passa a pagar mais caro por energia, combustível, matéria-prima, transporte ou mão de obra, parte desse aumento pode acabar chegando ao consumidor.
Existe também a influência do câmbio.
Quando o real perde valor em relação a outras moedas, determinados produtos importados ficam mais caros. E mesmo produtos fabricados no Brasil podem sofrer impacto quando dependem de componentes, matérias-primas ou equipamentos comprados no exterior.
E há ainda fatores específicos.
Uma seca pode prejudicar uma determinada produção agrícola. Uma quebra de safra pode reduzir a oferta de um alimento. Uma crise internacional pode afetar energia e commodities.
Ou seja, quando vejo um preço aumentando na prateleira, tento evitar a explicação simplista de que existe uma única causa por trás daquele aumento.
A economia é uma rede.
Uma coisa costuma afetar outra.
O que realmente importa é a inflação que chega à sua vida
Existe um detalhe que considero particularmente importante.
Quando ouvimos que a inflação foi de determinado percentual, podemos imaginar que nossos gastos aumentaram exatamente naquela proporção.
Não necessariamente.
Os índices de inflação são calculados a partir de uma cesta de produtos e serviços. Mas cada pessoa tem uma cesta diferente.
Uma família que gasta grande parte da renda com aluguel pode sentir os aumentos de preços de maneira diferente de alguém que mora em imóvel próprio.
Uma pessoa que utiliza muito o carro pode ser mais afetada pelos combustíveis.
Quem tem filhos pequenos pode sentir de maneira diferente a evolução dos preços de alimentação, educação e saúde.
Por isso, uma inflação média divulgada para o país é importante, mas não conta toda a história do meu orçamento — nem do seu.
A minha inflação pessoal pode ser diferente.
E isso ajuda a explicar por que algumas pessoas dizem:
“Os preços aumentaram muito mais do que isso.”
Talvez, para aquela família, realmente tenham aumentado.
O salário pode aumentar e ainda assim você empobrecer
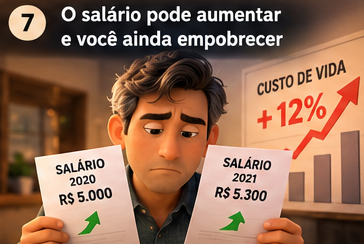
Essa talvez seja a parte mais difícil de aceitar.
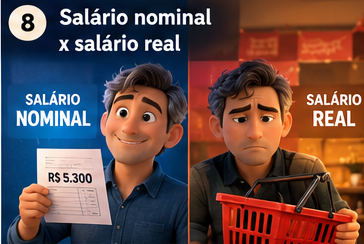
Imagine uma pessoa que recebe R$ 5.000 por mês.
No ano seguinte, passa a receber R$ 5.300.
À primeira vista, parece uma boa notícia.
Mas se, durante o mesmo período, o custo de vida daquela pessoa aumentou mais do que os R$ 300 recebidos no reajuste, o aumento não foi suficiente para preservar seu poder de compra.
É por isso que gosto de separar duas coisas:
salário nominal e salário real.
O salário nominal é o número que aparece no contracheque.
O salário real considera o que esse dinheiro consegue comprar.
E é o segundo que determina, de maneira muito mais concreta, o nosso padrão de vida.
Foi quando comecei a olhar para o orçamento de outra maneira
Durante muito tempo, acredito que eu tenha cometido o mesmo erro de muita gente.
Eu olhava para quanto ganhava.
Hoje, considero mais importante observar quanto custa manter minha vida.
Essa mudança parece pequena, mas muda completamente a forma de pensar.
Se minha renda aumenta 5%, mas minhas despesas aumentam 7%, alguma coisa precisa ser ajustada.
Não adianta simplesmente comemorar o aumento salarial.
É preciso perguntar:
Meu poder de compra aumentou ou diminuiu?
Essa pergunta deveria fazer parte da nossa rotina financeira.
O que podemos fazer para proteger nosso poder de compra?
Não existe uma fórmula capaz de eliminar completamente os efeitos da inflação.
Mas existem atitudes que ajudam.
A primeira é conhecer os próprios gastos.
Parece básico, mas muita gente não sabe exatamente quanto gasta por mês.
Quando comecei a olhar para as despesas dessa forma, percebi que algumas delas pareciam pequenas individualmente, mas se acumulavam.
Uma assinatura aqui.
Um aplicativo ali.
Uma compra por impulso.
Uma refeição fora de casa.
Um gasto recorrente que eu já nem lembrava que existia.
Nenhum deles, isoladamente, parecia representar um problema.
Juntos, representavam.
A segunda atitude é evitar que o salário cresça apenas para acompanhar o estilo de vida
Esse é um problema curioso.
Quando ganhamos mais, é muito fácil aumentar os gastos na mesma velocidade.
Um restaurante melhor.
Um carro mais caro.
Mais assinaturas.
Mais viagens.
Mais compras parceladas.
No final, podemos estar ganhando mais e sobrando praticamente a mesma coisa.
É o que muitas pessoas chamam de inflação do estilo de vida.
A renda aumenta.
O padrão de consumo aumenta junto.
E a sensação de que nunca sobra dinheiro permanece.
E os investimentos?
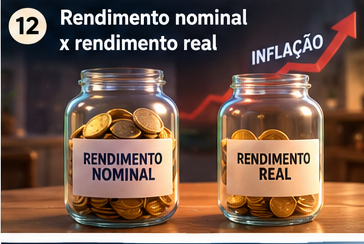
Aqui também entra uma questão importante.
Guardar dinheiro parado é diferente de preservar o poder de compra desse dinheiro.
Se uma pessoa consegue guardar R$ 10.000 e deixa esse valor durante anos sem nenhum rendimento, enquanto os preços sobem, o saldo continuará sendo R$ 10.000.
Mas o que esses R$ 10.000 conseguem comprar no futuro provavelmente será diferente.
Por isso, quando penso em investimentos, não considero apenas a pergunta:
“Quanto vou ganhar?”
Também preciso perguntar:
“Quanto vou ganhar depois de descontar a inflação?”
Essa é a diferença entre rendimento nominal e rendimento real.
É uma distinção simples, mas fundamental para quem quer construir patrimônio.
A inflação não precisa ser motivo para viver com medo
Depois de entender tudo isso, existe o risco de cair no extremo oposto e começar a olhar para cada aumento de preço como uma ameaça.
Eu não acho que seja necessário.
Inflação faz parte do funcionamento das economias modernas e é acompanhada por governos, bancos centrais, empresas e investidores.
O que podemos fazer, como indivíduos, é entender melhor o fenômeno.
Quanto mais eu entendo a inflação, menos dependente fico de simplesmente reclamar que “tudo está caro”.
Começo a fazer perguntas melhores.
Por que determinado produto aumentou?
Meu salário acompanhou o aumento do custo de vida?
Estou gastando mais porque os preços subiram ou porque aumentei meu padrão de consumo?
Meu dinheiro está sendo preservado?
Essas perguntas são muito mais úteis.
No fim, não é sobre ganhar mais. É sobre comprar mais com o que você ganha
Essa é a conclusão que considero mais importante.
Durante muito tempo, associei melhora financeira exclusivamente a ganhar mais dinheiro.
Hoje vejo de outra forma.
Ganhar mais é importante.
Mas preservar o poder de compra também é.
Se meu salário aumenta e meus gastos aumentam ainda mais, talvez minha situação financeira não tenha melhorado.
Se consigo aumentar minha renda, controlar melhor meus gastos e investir parte do dinheiro de maneira adequada aos meus objetivos, começo a construir algo diferente: poder de compra e patrimônio ao longo do tempo.
A inflação provavelmente continuará existindo.
Os preços continuarão mudando.
O custo de vida continuará sendo diferente para cada pessoa.
Mas existe uma coisa que está sob nosso controle: entender o que está acontecendo com o nosso dinheiro.
E talvez esse seja o primeiro passo para parar de perguntar apenas “por que meu salário não rende?” e começar a perguntar algo muito mais importante:
“O que eu posso fazer para que meu dinheiro mantenha seu valor ao longo do tempo?”
Leia também: Dicas práticas para economizar sem abrir mão do que gosto
Este artigo tem caráter educativo e não é recomendação de investimento. Antes de investir, avalie seus objetivos e, se precisar, procure um profissional certificado.